Bootverzekering: zo werkt het en dit is gedekt
Gepubliceerd op 9 september, 2026
Een bootverzekering dekt schade aan je eigen boot en aansprakelijkheid voor schade die je aan anderen veroorzaakt op het water. Welke dekking je precies nodig hebt, hangt af van het type boot, de waarde ervan en hoe en waar je vaart. Hieronder beantwoorden we de meest gestelde vragen over bootverzekeringen, zodat je goed voorbereid bent.
Wat zijn de verschillende soorten bootverzekeringen?
Er zijn drie hoofdtypen bootverzekeringen: de aansprakelijkheidsverzekering (WA), de cascoverzekering en de allriskverzekering. Een WA-verzekering dekt alleen schade die je aan anderen toebrengt. Een cascoverzekering dekt ook schade aan je eigen boot bij een gedekte gebeurtenis. Een allriskverzekering biedt de ruimste dekking en vergoedt vrijwel alle schadegevallen, tenzij uitdrukkelijk uitgesloten.
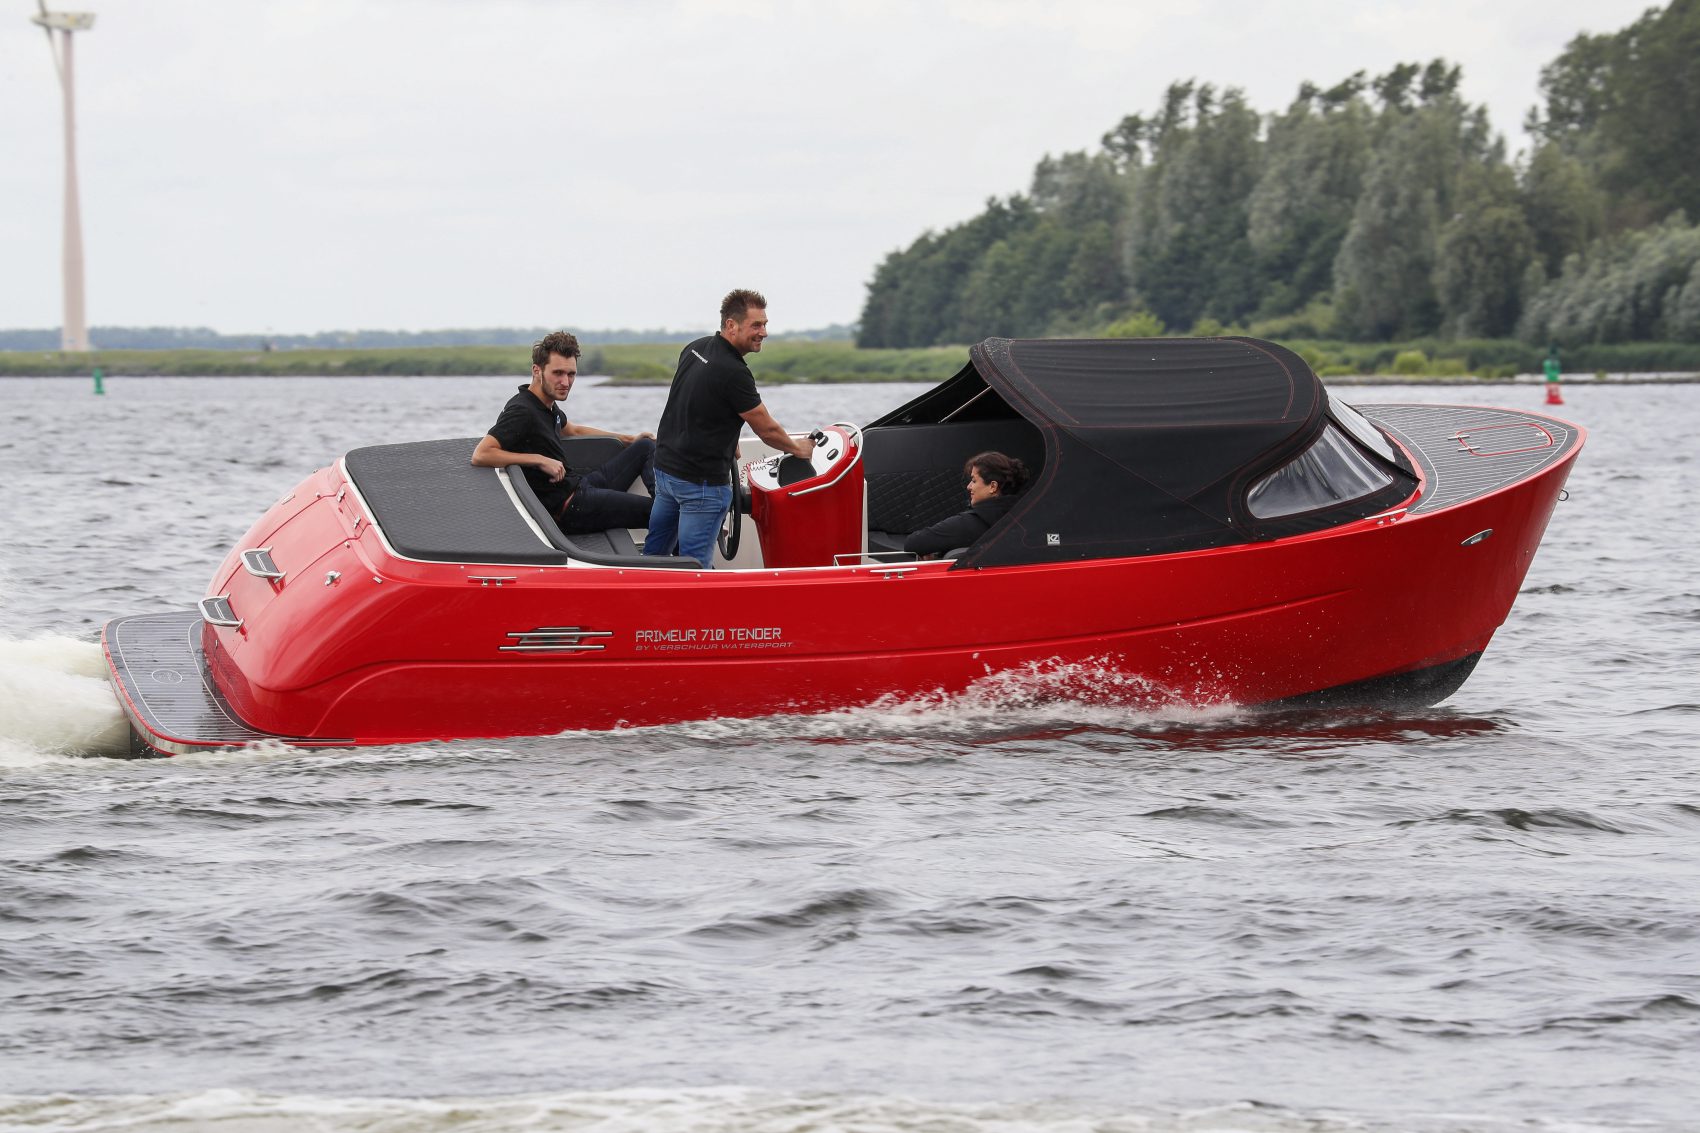
De meeste bootbezitters kiezen voor een tussenvorm of allrisk, zeker als de boot een hogere waarde heeft. Voor een nieuwe sloep of tender is een uitgebreidere dekking doorgaans verstandig, omdat de aanschafwaarde hoog is en reparaties flink kunnen oplopen.
- WA-verzekering: dekt schade aan derden, zoals andere boten of eigendommen langs het water
- Cascoverzekering: dekt schade aan je eigen boot door aanvaring, storm of brand
- Allriskverzekering: de meest uitgebreide optie, inclusief diefstal en eigen schuld
Wat is gedekt bij een bootverzekering?
Bij een bootverzekering is doorgaans gedekt: schade door aanvaring, brand, blikseminslag, storm en diefstal van de boot zelf. Bij een WA-verzekering is bovendien de aansprakelijkheid gedekt voor schade die jij als schipper aan anderen veroorzaakt. De exacte dekking verschilt per verzekeraar en gekozen pakket.
Bij een allriskverzekering valt ook schade door eigen schuld onder de dekking, wat bij een gewone cascoverzekering vaak niet het geval is. Denk aan een aanvaring die je zelf hebt veroorzaakt, of schade door een verkeerde manoeuvre bij het aanmeren. Accessoires en vaste uitrusting aan boord zijn bij de meeste polissen meeverzekerd tot een bepaald bedrag.
Veelvoorkomende gedekte situaties:
- Aanvaring met een andere boot of object
- Brand of explosie aan boord
- Storm- of hagelschade
- Diefstal van de boot of vaste onderdelen
- Schade aan eigendommen van derden (via WA)
Wat is niet gedekt bij een bootverzekering?
Niet gedekt bij een bootverzekering zijn doorgaans: schade door normale slijtage, gebrekkig onderhoud, mechanische defecten en opzettelijke beschadiging. Ook schade die ontstaat terwijl je vaart zonder geldig vaarbewijs, of buiten het afgesproken vaargebied, valt buiten de dekking.
Daarnaast zijn persoonlijke bezittingen aan boord, zoals telefoons of kleding, in de meeste gevallen niet meeverzekerd via de bootverzekering. Daarvoor heb je een aparte inboedel- of reisverzekering nodig. Motorschade door onjuist gebruik of een lege tank valt eveneens vrijwel nooit onder de standaarddekking.
Let ook op uitsluitingen rondom:
- Varen onder invloed van alcohol of drugs
- Deelname aan wedstrijden of races (tenzij apart bijverzekerd)
- Schade tijdens transport over de weg zonder aparte transportverzekering
- Varen buiten het opgegeven vaargebied
Wat kost een bootverzekering gemiddeld?
De kosten van een bootverzekering variëren sterk en zijn afhankelijk van de waarde van de boot, het type dekking, het vaargebied en je ervaring als schipper. Voor een kleinere sloep of tender kun je denken aan een premie ergens tussen de enkele tientallen en een paar honderd euro per jaar. Voor duurdere of grotere boten loopt dit bedrag verder op.
Verzekeraars kijken bij het bepalen van de premie onder andere naar:
- De nieuwwaarde of dagwaarde van de boot
- Het gekozen dekkingsniveau (WA, casco of allrisk)
- Het vaargebied (binnenwater, kustwater, internationaal)
- Of je een vaarbewijs hebt
- Je schadeverleden
Een hogere eigen bijdrage kiezen verlaagt de premie, maar betekent wel dat je bij schade meer zelf betaalt. Het loont om meerdere offertes naast elkaar te leggen voordat je een keuze maakt.
Ben je verplicht je boot te verzekeren in Nederland?
In Nederland is er geen wettelijke plicht om een bootverzekering af te sluiten voor de meeste recreatievaartuigen. Anders dan bij auto’s is een WA-verzekering voor boten niet verplicht gesteld door de wet. Toch is het sterk aan te raden om je boot minimaal WA-verzekerd te hebben, omdat je als schipper wel aansprakelijk bent voor schade die je aan anderen veroorzaakt.
Er zijn uitzonderingen: sommige havens, jachthavens of vaargebieden stellen als voorwaarde dat je een geldige aansprakelijkheidsverzekering hebt voordat je er mag aanmeren of varen. Controleer daarom altijd de regels van de locaties waar je regelmatig vaart. Zonder verzekering loop je het risico dat je schade volledig uit eigen zak moet betalen, wat bij een ernstig incident al snel kan oplopen.
Waar moet je op letten bij het kiezen van een bootverzekering?
Bij het kiezen van een bootverzekering zijn de belangrijkste aandachtspunten: het dekkingsniveau, het vaargebied, de verzekerde waarde en de uitsluitingen in de polis. Kies een dekking die past bij het gebruik van je boot en de waarde ervan, en lees de polisvoorwaarden goed door voordat je tekent.
Houd bij je keuze rekening met de volgende punten:
- Nieuwwaarde of dagwaarde: een nieuwwaardepolis vergoedt de aanschafwaarde bij totaalverlies, een dagwaardepolis houdt rekening met afschrijving
- Vaargebied: vaar je alleen op binnenwateren, of ook op zee of in het buitenland? Zorg dat het vaargebied in de polis overeenkomt met je plannen
- Winterstalling: controleer of de boot ook gedekt is als hij op de wal staat of gestald is
- Accessoires en motor: zijn buitenboordmotor, elektronica en andere uitrusting meeverzekerd?
- Eigen risico: een hoger eigen risico verlaagt de premie, maar verhoogt je eigen kosten bij schade
Als je overweegt een nieuwe sloep of tender aan te schaffen, is het verstandig om direct bij aankoop ook na te denken over de juiste verzekering. Wil je persoonlijk advies over welke boot bij jouw situatie past? Neem gerust contact met ons op, we denken graag met je mee.
Veelgestelde vragen
Hoe sluit ik een bootverzekering af en wat heb ik daarvoor nodig?
Om een bootverzekering af te sluiten heb je doorgaans de volgende gegevens nodig: het bouwjaar, merk en type van je boot, de nieuwwaarde of huidige marktwaarde, het motorvermogen en het vaargebied waarin je actief bent. Veel verzekeraars bieden online een directe offerte aan op basis van deze informatie. Het is verstandig om meerdere aanbieders te vergelijken voordat je een definitieve keuze maakt, zodat je zeker weet dat de dekking aansluit bij jouw situatie.
Wat is het verschil tussen nieuwwaarde en dagwaarde, en welke kies ik?
Bij een nieuwwaardepolis ontvang je bij totaalverlies de oorspronkelijke aanschafwaarde van je boot, ongeacht hoe oud de boot is. Bij een dagwaardepolis wordt rekening gehouden met afschrijving, waardoor de uitkering lager kan uitvallen naarmate de boot ouder wordt. Voor een nieuwe of relatief nieuwe sloep of tender is een nieuwwaardepolis doorgaans de verstandigste keuze, omdat je zo niet voor onverwachte financiële tekorten komt te staan bij een totaalverlies.
Is mijn boot ook gedekt als ik hem uitleen aan iemand anders?
Dit verschilt per verzekeraar en polis. In veel gevallen is de boot gedekt als een ander er tijdelijk mee vaart, maar sommige polissen stellen als voorwaarde dat de bestuurder in het bezit is van een geldig vaarbewijs of voldoet aan een minimumleeftijd. Controleer de polisvoorwaarden hierop voordat je je boot uitleent, en informeer je verzekeraar als je de boot regelmatig door anderen laat gebruiken om discussies bij schade te voorkomen.
Wat moet ik doen direct nadat er schade is ontstaan aan mijn boot?
Meld de schade zo snel mogelijk bij je verzekeraar, bij voorkeur binnen de termijn die in je polisvoorwaarden staat vermeld. Maak direct foto’s van de schade en noteer relevante details, zoals de omstandigheden, eventuele betrokken partijen en getuigen. Voer geen reparaties uit voordat de verzekeraar akkoord heeft gegeven, tenzij dit noodzakelijk is om verdere schade te voorkomen. Bewaar alle documenten en bonnen die betrekking hebben op de schade.
Kan ik mijn bootverzekering uitbreiden als ik naar het buitenland wil varen?
Ja, de meeste verzekeraars bieden de mogelijkheid om het vaargebied uit te breiden naar kustwateren of internationale wateren, vaak tegen een aanvullende premie. Geef dit altijd van tevoren door aan je verzekeraar, want varen buiten het opgegeven vaargebied is een veelvoorkomende reden voor afwijzing van een schadeclaim. Controleer ook of je in het betreffende land aan aanvullende eisen moet voldoen, zoals een lokaal verplichte aansprakelijkheidsverzekering.
Wordt mijn boot ook gedekt tijdens transport over de weg, bijvoorbeeld naar een jachthaven?
Standaard bootverzekeringen dekken de boot doorgaans niet tijdens transport over de weg; daarvoor is een aparte transportverzekering of een aanhangwagenverzekering nodig. Sommige verzekeraars bieden dit als optionele uitbreiding aan op de bestaande polis. Als je je boot regelmatig vervoert op een trailer, is het sterk aan te raden om dit specifiek te bespreken met je verzekeraar en de dekking hierop aan te passen.
Heeft mijn schadeverleden invloed op de premie van mijn bootverzekering?
Ja, net als bij een autoverzekering houden veel bootverzekeraars rekening met je schadeverleden bij het bepalen van de premie. Een schadevrije periode kan leiden tot korting op de premie, terwijl meerdere claims de premie kunnen verhogen of in sommige gevallen zelfs tot opzegging van de polis kunnen leiden. Het is daarom soms verstandig om kleine schades zelf te betalen in plaats van ze te claimen, zodat je schadevrije jaren behoudt.